
Quotazioni dei vigneti: tengono in Italia ma calano in Campania. L’analisi dei dati CREA
Il mercato fondiario viticolo italiano tra crisi del vino e investimenti. I dati CREA 2025 e le diverse dinamiche delle quotazioni in Campania.

BUSINESS & MERCATO - La crisi che attraversa il mercato del vino comincia a riflettersi anche sul valore dei vigneti, sebbene con intensità e conseguenze differenti nei territori di produzione. Le quotazioni fondiarie, influenzate dalle prospettive economiche delle imprese e dall’interesse degli investitori, restituiscono una geografia nella quale il prestigio delle denominazioni, la redditività delle produzioni e la disponibilità di capitali non seguono necessariamente lo stesso andamento.
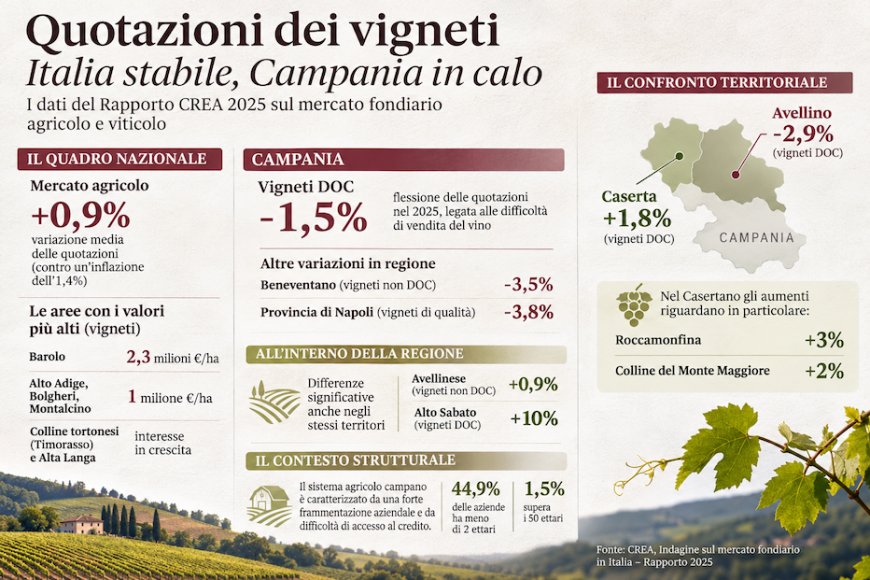
L’Indagine sul mercato fondiario in Italia, Rapporto 2025 appena pubblicata dal CREA registra una sostanziale stabilità del mercato agricolo nazionale, con un incremento medio delle quotazioni dello 0,9%, inferiore all’inflazione dell’1,4%.
Nel panorama vitivinicolo permangono forti differenze di valore: i vigneti del Barolo raggiungerebbero i 2,3 milioni di euro per ettaro, mentre nelle aree più ricercate dell’Alto Adige, di Bolgheri e di Montalcino le quotazioni arriverebbero al milione. Si registrerebbe interesse anche per territori in fase di consolidamento, come le colline tortonesi, sostenute dalla crescente affermazione del Timorasso, e l’Alta Langa.
In Campania, invece, le difficoltà commerciali del comparto sembrerebbero incidere sulle valutazioni fondiarie. Nel 2025 le quotazioni dei vigneti DOC avrebbero registrato una flessione dell’1,5%, che il CREA riconduce alle difficoltà di vendita del vino, già segnalate nell’anno precedente. Il ridimensionamento interesserebbe anche altre categorie: nel Beneventano i vigneti non DOC avrebbero perso il 3,5%, mentre nella provincia di Napoli quelli di qualità avrebbero subito una contrazione del 3,8%.
Le medie provinciali nascondono, tuttavia, differenze significative anche all’interno degli stessi territori. Nell’Avellinese, a fronte della flessione dei vigneti DOC, quelli non DOC avrebbero registrato un incremento dello 0,9%, mentre nell’Alto Sabato le quotazioni dei vigneti a denominazione sarebbero cresciute del 10%. A incidere sulle dinamiche fondiarie sarebbe anche la struttura del sistema agricolo campano, caratterizzato da una marcata frammentazione aziendale e da persistenti difficoltà di accesso al credito, che possono limitare la capacità di investimento delle imprese.
Irpinia e Casertano, due diverse fasi della viticoltura campana
All’interno del quadro regionale, il confronto tra Avellino e Caserta presenta differenze particolarmente marcate. In Irpinia il valore dei vigneti DOC sarebbe diminuito del 2,9%, mentre nel Casertano le quotazioni sarebbero aumentate dell’1,8%, con incrementi del 3% nell’area di Roccamonfina e del 2% nelle Colline del Monte Maggiore.
Secondo Teresa Bruno, presidente del Consorzio di Tutela Vini d’Irpinia, il dato avellinese andrebbe interpretato considerando l’espansione degli investimenti viticoli e delle superfici destinate alle produzioni di qualità nell’ultimo decennio. L’attuale flessione potrebbe rappresentare un assestamento successivo a quella fase di crescita, sul quale peserebbero la contrazione dei consumi, le difficoltà di commercializzazione e l’incertezza economica.
«L’attuale contrazione delle quotazioni fondiarie non può essere considerata isolatamente, né interpretata necessariamente come un indebolimento strutturale del valore della viticoltura irpina», osserva.
La presidente invita a distinguere le oscillazioni del mercato fondiario dal valore del patrimonio produttivo costruito attorno alle denominazioni Fiano di Avellino DOCG, Greco di Tufo DOCG, Taurasi DOCG e Irpinia DOC. La questione centrale, nella sua lettura, riguarda la capacità delle imprese di mantenere condizioni di redditività adeguate, assicurando una remunerazione ai viticoltori e prospettive di investimento alle nuove generazioni.
Nel Casertano, Cesare Avenia, presidente di VITICA, individua invece le ragioni della crescita in una fase di sviluppo relativamente recente della viticoltura locale, avviata nella sua configurazione moderna alla fine degli anni Novanta. L’affermazione del Pallagrello bianco e nero e del Casavecchia avrebbe progressivamente accresciuto l’interesse commerciale per queste produzioni, favorendo anche la domanda di terreni.
«Proprio perché si tratta di varietà dalla forte identità territoriale e ancora in fase di piena scoperta da parte del mercato, l’attenzione su queste denominazioni si è intensificata, sostenendo direttamente l’attrattività e il valore dei vigneti», spiega Avenia.
A contribuire alla crescita delle quotazioni sarebbe anche un fenomeno di ritorno alla terra d’origine. Avenia riferisce di persone che, dopo aver lavorato altrove, scelgono di investire risorse proprie nella viticoltura casertana, mentre le aziende storiche manterrebbero generalmente invariate le superfici. Una domanda alimentata da capitali privati, senza particolari agevolazioni creditizie, che distinguerebbe questa fase del mercato locale.
 Le quotazioni fondiarie restituiscono dunque una misura delle aspettative che accompagnano gli investimenti viticoli, ma non necessariamente della loro redditività. In una fase di difficoltà del mercato del vino, la distanza tra il valore attribuito alla terra e il reddito che questa è in grado di generare potrebbe assumere un peso crescente nelle scelte delle imprese. È un rapporto che richiede di essere osservato nel tempo, anche per comprendere se le attuali variazioni dei prezzi riflettano condizioni congiunturali o cambiamenti più duraturi negli assetti produttivi.