
Olio italiano, produzione +31%: più disponibilità e quotazioni in calo
Produzione italiana in aumento, scorte più alte e quotazioni all’origine in calo: il mercato dell’olio entra nella nuova campagna con meno tensioni.

BUSINESS & MERCATO - La maggiore disponibilità di olio italiano sta cambiando il quadro del mercato. Dopo il recupero della produzione e con giacenze nettamente superiori a un anno fa, nel 2026 le quotazioni dell’extravergine all’origine si sono ridimensionate. Un movimento importante per la filiera, che però non consente ancora di parlare di un analogo calo dei prezzi pagati da ristoranti, hotel e altri operatori Horeca.
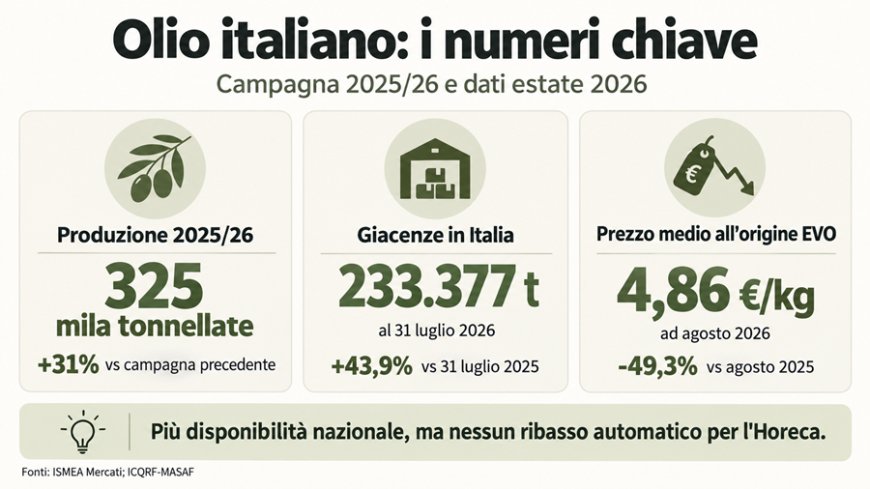
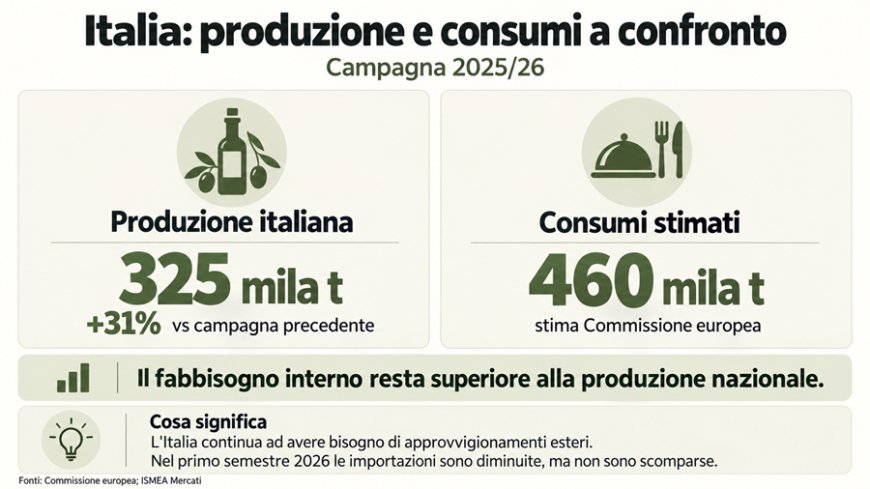
Il primo elemento da considerare è il recupero della produzione nazionale. Secondo ISMEA, la campagna 2025/26 si è chiusa con 325 mila tonnellate di olio di oliva, il 31% in più rispetto all’annata precedente. Un aumento significativo dopo una stagione particolarmente debole, che amplia la disponibilità di prodotto nazionale rispetto all’annata precedente.
A rafforzare questa lettura sono anche le giacenze. Al 31 luglio 2026 il rapporto Frantoio Italia dell’ICQRF registrava 233.377 tonnellate di oli di oliva detenute in Italia, il 43,9% in più rispetto allo stesso periodo del 2025. Rispetto alla fine di giugno lo stock era invece diminuito del 9,7%, un andamento coerente con il progressivo utilizzo delle disponibilità nel corso della campagna.
La composizione delle scorte aiuta a capire meglio il dato: 185.373 tonnellate, pari al 79,4% del totale, erano olio extravergine. Di queste, 108.299 tonnellate erano di origine italiana.
Produzione e giacenze non sono grandezze direttamente sovrapponibili, ma osservate insieme indicano che il mercato si presenta alla nuova campagna con disponibilità sensibilmente maggiori rispetto a dodici mesi prima.
Le quotazioni all’origine hanno perso terreno
È soprattutto sul fronte dei prezzi che il cambio di scenario diventa evidente. ISMEA rileva che nel corso del 2026 le quotazioni dell’extravergine italiano sono diminuite, pur rimanendo superiori a quelle registrate nei principali Paesi concorrenti, tra cui Spagna, Grecia e Tunisia, e mantenendosi ancora sopra i livelli precedenti all’impennata iniziata nel 2022.
Il dato medio nazionale consente di misurare la portata della flessione. Ad agosto 2026 l’extravergine di oliva era quotato all’origine mediamente 4,86 euro al chilo, il 5,1% in meno rispetto a luglio e il 49,3% in meno rispetto ad agosto 2025.
Il dato è rilevante perché mostra quanto sia cambiato il mercato della materia prima rispetto a un anno fa. Va però interpretato correttamente: i 4,86 euro rappresentano una quotazione media all’origine, non il prezzo della bottiglia, della latta o della fornitura acquistata da un ristorante.
Tra il valore del prodotto all’origine e il listino della distribuzione professionale intervengono infatti confezionamento, logistica, qualità e provenienza dell’olio, condizioni contrattuali, margini distributivi e tempi di aggiornamento dei prezzi.
Per questo il calo del 49,3% registrato all’origine non può essere trasferito automaticamente sul costo sostenuto dagli operatori Horeca. Segnala però che uno dei principali fattori di pressione che aveva caratterizzato le campagne precedenti si è sensibilmente ridimensionato.
Anche le importazioni diminuiscono
La maggiore disponibilità interna trova un ulteriore riscontro negli scambi con l’estero. Secondo ISMEA, nei primi sei mesi del 2026 le importazioni italiane sono diminuite, anche per effetto delle maggiori disponibilità nazionali.
La nota diffusa dall’istituto il 24 settembre non quantifica la contrazione, quindi il dato può essere utilizzato per indicare la direzione del mercato, senza attribuirgli percentuali non documentate.
Il calo dell’import non significa comunque che l’Italia possa fare a meno degli approvvigionamenti esteri. Per la campagna 2025/26 la Commissione europea indica per il Paese una stima dei consumi pari a 460 mila tonnellate, a fronte di una produzione di circa 325 mila tonnellate.
Il confronto tra le due grandezze non consente di calcolare direttamente il fabbisogno di importazione, perché entrano in gioco anche giacenze, esportazioni e altri movimenti di mercato. Mostra però come il recupero produttivo non equivalga a un’autosufficienza della filiera italiana.
Cosa significa per ristoranti e operatori Horeca
Per chi acquista olio nella ristorazione, il punto più interessante non è quindi attendersi automaticamente un ritorno ai prezzi del passato. Il cambiamento riguarda prima di tutto le condizioni di fondo del mercato.
Rispetto a un anno fa c’è più prodotto italiano disponibile, gli stock sono più elevati, nel primo semestre le importazioni sono diminuite e le quotazioni della materia prima si sono nettamente ridimensionate. Sono elementi che segnalano un mercato a monte meno teso rispetto allo scorso anno e che potrebbero, nel tempo, riflettersi anche sulle condizioni di approvvigionamento professionale.
Non è però ancora possibile stabilire in quale misura e con quali tempi questo nuovo equilibrio si trasferirà sui listini destinati a ristoranti, hotel e attività di somministrazione. Formati acquistati, qualità, origine, politiche commerciali dei fornitori e condizioni contrattuali possono produrre dinamiche molto diverse da quelle osservate all’origine.
Alla vigilia della nuova campagna, quindi, il dato da seguire non sarà soltanto quanto olio verrà prodotto. Per l’Horeca sarà altrettanto importante capire se la maggiore disponibilità e il ridimensionamento delle quotazioni all’origine inizieranno a riflettersi anche sui prezzi lungo la distribuzione professionale.
Il mercato da cui parte la nuova annata è già sensibilmente diverso da quello di dodici mesi fa. Quello che i dati non permettono ancora di affermare è quanto di questo cambiamento sia arrivato, concretamente, sui costi sostenuti dagli operatori.
Fonti
ISMEA Mercati – Terra Madre, ISMEA: olio italiano verso la nuova campagna. Mercati, prezzi e prospettive, 24 settembre 2026
https://www.ismeamercati.it/flex/cm/pages/ServeBLOB.php/L/IT/IDPagina/13966
ISMEA Mercati – Olio d’oliva – Prezzi medi all’origine – Mensili per prodotto
https://www.ismeamercati.it/flex/cm/pages/ServeBLOB.php/L/IT/IDPagina/654
MASAF – ICQRF, Frantoio Italia, Report n. 8/2026 – dati al 31 luglio 2026
https://www.masaf.gov.it/flex/cm/pages/ServeAttachment.php/L/IT/D/1%252F5%252Fc%252FD.3e7eecbb1194280d41d9/P/BLOB:ID=25029/E/pdf?mode=download
Commissione europea – DG Agriculture and Rural Development, Monthly EU Olive Oil Production 2025-2026
https://agriculture.ec.europa.eu/document/download/cd2c7470-4d1c-4cdc-8c9f-83b37a427719_en