
Packaging alimentare sostenibile: le imprese sono pronte ai nuovi obiettivi europei?
Nuovi vincoli europei: i dati mostrano una filiera food in movimento, ma ancora disomogenea nella capacità di adeguarsi

CRONACA PER L'IMPRESA - Il packaging alimentare sta diventando uno dei banchi di prova più concreti della transizione sostenibile dell’agroalimentare. Alla riduzione della plastica e alla riciclabilità, temi ormai acquisiti nel dibattito, si aggiungono oggi questioni molto più operative: disponibilità di materiali riciclati adatti al contatto alimentare, progettazione degli imballaggi, riduzione del peso, sicurezza del prodotto, logistica e costi.
L’applicazione del nuovo Regolamento europeo sugli imballaggi e i rifiuti di imballaggio, il PPWR, rende questi passaggi ancora più stringenti. Dal 12 agosto 2026 il nuovo quadro normativo europeo è infatti applicabile e porta progressivamente le imprese verso requisiti più severi in materia di riciclabilità, prevenzione dei rifiuti e riutilizzo.
La questione diventa allora capire con quale grado di preparazione il sistema produttivo stia affrontando questa fase.
Le ricerche pubblicate negli ultimi mesi restituiscono una fotografia articolata. Il rapporto La sostenibilità nel Food – Sfide e opportunità strategiche, realizzato da Deloitte insieme all’Università di Parma, osserva soprattutto aziende di medie e grandi dimensioni, quindi realtà che dispongono generalmente di maggiori risorse organizzative e di una più avanzata capacità di rendicontazione ESG. L’80% del campione si colloca nelle fasce di fatturato comprese tra 450 milioni e 5 miliardi di euro.
All’interno di questo perimetro, il livello di preparazione appare già significativo. Il 68% delle aziende avrebbe fissato target quantitativi sul packaging e molte conterebbero di arrivare entro il 2030 al 100%, o comunque oltre il 95%, di imballaggi riciclabili, riutilizzabili o compostabili. Diverse imprese avrebbero inoltre programmato una riduzione della plastica vergine e un aumento della componente riciclata, con obiettivi che potrebbero arrivare a circa il 50% nei nuovi imballaggi.
Resterebbe però un 32% senza obiettivi quantitativi. E anche tra le aziende che hanno già fissato traguardi misurabili, le strategie non sarebbero uniformi: c’è chi interverrebbe sull’R-PET, chi sul peso dell’imballaggio, chi sui materiali compostabili, chi sulla riduzione delle emissioni associate alle plastiche tradizionali.
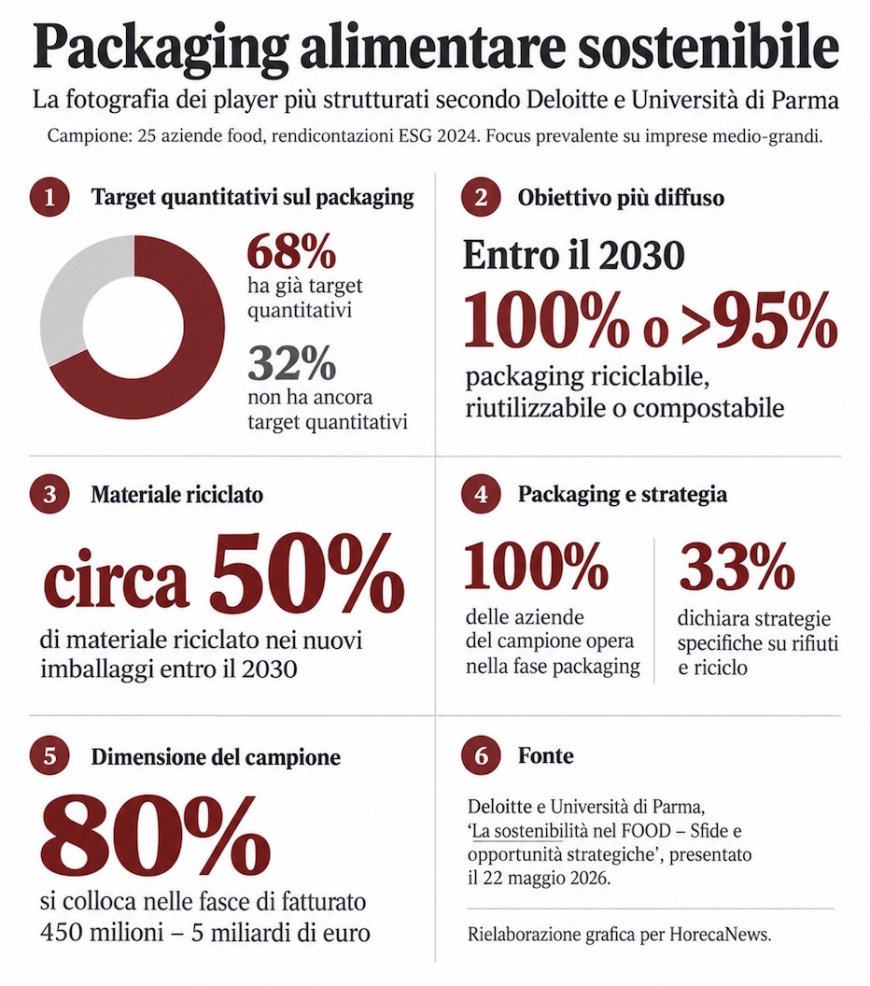
La distanza più significativa riguarderebbe il passaggio dai singoli target a una strategia complessiva. Tutte le società analizzate da Deloitte sono coinvolte nella fase di packaging, ma soltanto il 33% dichiarerebbe strategie specifiche dedicate alla gestione dei rifiuti e al riciclo.
Il dato suggerisce che una parte consistente dei grandi operatori abbia già iniziato a lavorare su obiettivi misurabili, mentre l’integrazione del packaging nelle strategie industriali presenterebbe ancora margini di sviluppo.
Quando lo sguardo si allarga alle PMI
La fotografia cambia se si osserva il settore su una scala più ampia.
La ricerca dell’Osservatorio Food Sustainability del Politecnico di Milano prende infatti in considerazione anche le differenze legate alla dimensione aziendale e restituisce un sistema nel quale capacità di investimento, raccolta dei dati, competenze ESG e strumenti di monitoraggio resterebbero molto disomogenei.
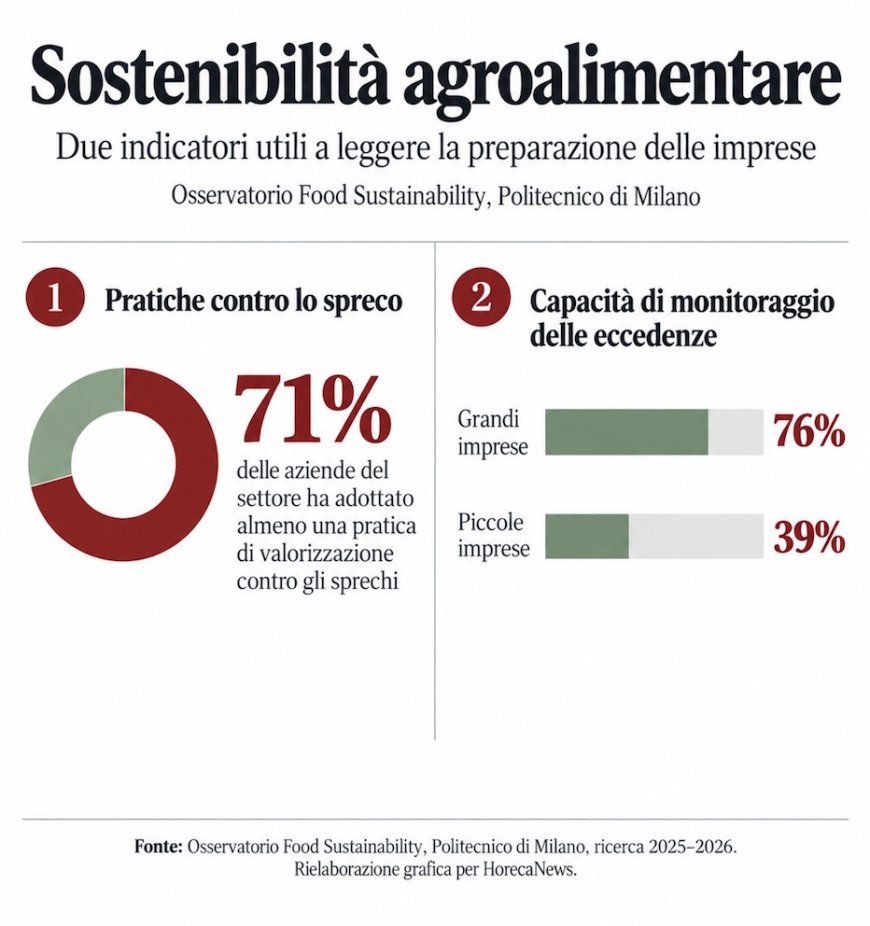
Le grandi imprese mostrerebbero una maggiore capacità di strutturare processi, misurare le performance e integrare la sostenibilità nelle decisioni aziendali. Nelle realtà più piccole peserebbero maggiormente disponibilità di risorse, costi e complessità degli adempimenti.
È una differenza che nel packaging assume un peso particolare. Adeguarsi ai nuovi requisiti significa infatti conoscere con precisione composizione e provenienza dei materiali, verificare le prestazioni di riciclabilità, riprogettare alcuni formati e coordinarsi con fornitori, riciclatori e operatori logistici.
Il grado di preparazione delle imprese non può quindi essere misurato soltanto attraverso l’esistenza di un obiettivo al 2030. Conta la capacità di trasformarlo in un processo industriale praticabile.
Sostenibilità e prestazioni devono procedere insieme
Il packaging alimentare presenta inoltre un vincolo che altri comparti conoscono in misura minore: ogni intervento ambientale deve continuare a garantire conservazione e sicurezza dell’alimento.
Lo studio di Deloitte richiama espressamente la necessità di bilanciare la funzione di protezione del prodotto con la riduzione dell’impatto ambientale dell’imballaggio.
L’Osservatorio del Politecnico individua tra le criticità principali la disponibilità di materie prime seconde idonee al contatto alimentare, i requisiti di riciclabilità, la compliance chimica, compresi i vincoli relativi ai PFAS, e la riduzione di peso e spazio vuoto.
Sono problemi strettamente collegati. Alleggerire una confezione può diminuire il consumo di materiale e migliorare l’efficienza logistica, ma la riduzione deve restare compatibile con la protezione del prodotto. Aumentare la percentuale di materia riciclata richiede invece una disponibilità adeguata di materiali rispondenti agli standard alimentari.
La preparazione delle imprese passa quindi anche dalla capacità di tenere insieme obiettivi ambientali e prestazioni tecniche.
Materiali nuovi e scarti che rientrano nel ciclo produttivo Una parte dell’innovazione si sta concentrando sui materiali.
Il rapporto Deloitte cita biopackaging, rivestimenti biodegradabili ottenuti da materie prime vegetali e processi di upcycling attraverso i quali residui della produzione alimentare possono essere trasformati in nuovi prodotti.
Tra gli esempi compare lo sviluppo, attraverso partnership con startup, di bioresine ricavate dalle bucce di pomodoro e utilizzate per il coating delle lattine. Il rapporto non identifica l’impresa interessata, ma l’applicazione mostra concretamente le possibilità aperte dall’incontro tra economia circolare e ricerca sui materiali.
L’innovazione tecnologica può quindi ampliare le opzioni disponibili, ma la loro diffusione dipenderà dalla capacità di raggiungere scala industriale, costi compatibili e prestazioni adeguate.
Quanto sono pronte, allora, le imprese?
Le evidenze disponibili non descrivono un settore fermo. Una quota consistente dei grandi operatori avrebbe già fissato obiettivi misurabili, investito sulla riciclabilità e avviato interventi sui materiali. Allargando però lo sguardo all’intera filiera emergerebbero differenze marcate nella capacità di affrontare la transizione.
La separazione tra imprese più strutturate e PMI può diventare uno dei passaggi decisivi dei prossimi anni. Il PPWR definisce una traiettoria comune, ma aziende con dimensioni, risorse e competenze molto differenti dovranno percorrerla nello stesso quadro normativo.
Il 68% di aziende con target quantitativi mostra quindi quanto una parte dell’industria abbia già iniziato a muoversi. Il 32% che ancora non li possiede e le difficoltà evidenziate dalle imprese più piccole restituiscono l’altra parte della fotografia.
La risposta alla domanda iniziale non è dunque uniforme: i grandi player appaiono in una fase relativamente avanzata, mentre la preparazione complessiva della filiera resta diseguale. Riciclabilità, materie seconde, sicurezza alimentare, capacità di investimento e sostenibilità economica determineranno quanto rapidamente questa distanza potrà ridursi.
Leggi l'articolo anche su Clubdelcaffe.com